民营大炼化 逆势前行的炼油行业深度解析
一、引言
中国石油化工行业经历了深刻变革。在国企主导的炼油格局中,民营大炼化企业异军突起,凭借规模化、一体化、精细化的发展模式,在行业周期波动与政策调整中逆势前行。本报告聚焦民营大炼化在炼油领域的崛起逻辑、竞争优势与未来挑战,剖析其如何在复杂环境中实现突破。
二、民营大炼化的崛起背景
1. 政策窗口期打开
2015年以来,国家逐步放开原油进口权和使用权,打破国企垄断格局。2018年,恒力石化、浙江石化等大型民营炼化项目相继获批,标志着民营资本正式进入大炼化领域。政策红利为民营企业提供了原料保障和准入机会。
2. 行业供需格局变化
随着国内炼油产能过剩压力显现,传统地炼企业面临淘汰升级。民营大炼化以大型化、集约化装置替代落后产能,契合供给侧改革方向。国内对高端化工品的需求持续增长,为炼化一体化项目提供了市场空间。
3. 资本与技术的积累
民营企业在纺织、化纤等下游领域完成原始积累后,向上游炼化延伸成为必然选择。以恒力、荣盛、盛虹为代表的企业,通过资本市场融资和技术引进,具备了建设世界级炼化基地的能力。
三、民营大炼化的炼油业务特征
1. 规模效应显著
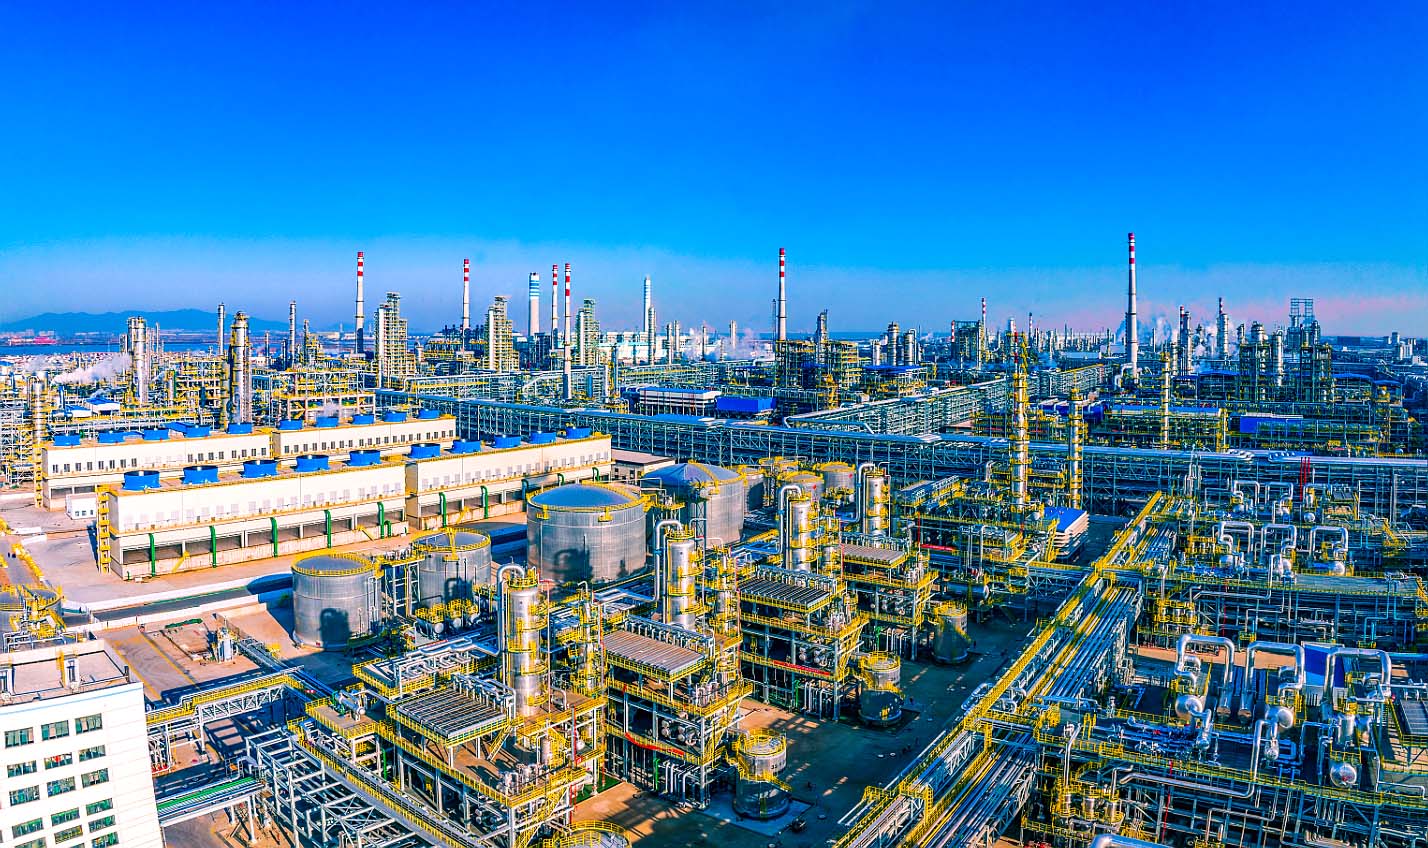
民营大炼化项目普遍达到2000万吨/年级别,单系列装置规模国际领先。大型化降低了单位投资和运营成本,提升了议价能力和抗周期能力。
2. 炼化一体化深度高
与传统炼厂以燃料型为主不同,民营大炼化走“油化并举”路线,化工品收率普遍超过40%,部分项目达50%以上。通过芳烃、烯烃等产业链延伸,实现更多增值。
3. 技术装备先进
新建项目采用国际一流工艺技术,如AXENS、UOP等专利技術,自动化、智能化水平高。装置能效和环保指标优于行业平均,符合绿色低碳趋势。
4. 区位优势突出
项目多布局在沿海地区(如大连长兴岛、浙江舟山、江苏连云港),靠近消费市场,拥有深水码头优势,便于原油进口和产品出口,物流成本低。
四、逆势前行的驱动因素
1. 成本竞争力强
民营大炼化通过规模化和一体化,降低吨油加工成本和化工品生产成本。在油价中低位震荡时,成本优势转化为盈利韧性。
2. 产品结构灵活
面对成品油需求增速放缓,民营大炼化快速调整产品结构,增产化工品和出口成品油。2020年以来,成品油出口配额向民营企业倾斜,缓解了国内过剩压力。
3. 产业链协同效应
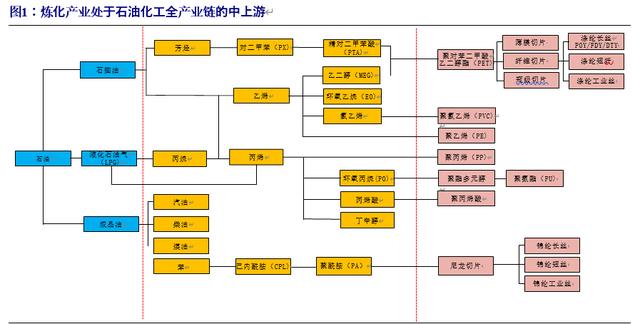
从PTA、聚酯到炼化,民营企业打通全产业链,实现原料自给和内部协同。例如恒力石化“原油-芳烃-PTA-聚酯”一体化,增强了抗风险能力。
4. 政策支持与市场化改革
原油进口双权放开、成品油定价机制改革、出口配额增加等政策,为民营大炼化创造了公平竞争环境。浙江自贸区等平台提供贸易便利化支持。
五、面临的挑战与风险
1. 产能过剩与竞争加剧
国内炼油产能仍处高位,民营大炼化陆续投产后,市场竞争更加激烈。成品油需求见顶,化工品市场也面临扩张周期,盈利空间可能收窄。
2. 原油价格波动风险
地缘政治和宏观经济影响下,油价波动加大。民营大炼化缺乏上游油气资源,原油采购成本控制难度大,库存管理面临考验。
3. 环保与碳约束
“双碳”目标下,炼化行业面临碳排放约束。民营大炼化需加大环保投入,发展低碳技术,否则可能面临成本上升和政策限制。
4. 资金与债务压力
大炼化项目投资巨大,民营企业负债率普遍较高。在行业下行期,现金流压力和财务成本可能制约发展。
六、未来展望与建议
1. 坚持一体化与高端化
民营大炼化应继续深化炼化一体化,向下游高端聚烯烃、新材料延伸,提升产品附加值,避开同质化竞争。
2. 加强成本与风险管理
通过长期原油采购协议、套期保值等方式平抑油价波动;优化债务结构,降低财务风险。
3. 绿色低碳转型
布局氢能、生物燃料、CCUS等低碳技术,提高能效,降低碳排放强度,适应政策导向。
4. 拓展国际市场
利用沿海区位和成本优势,扩大成品油和化工品出口,参与全球竞争,分散国内市场的压力。
七、结论
民营大炼化是中国炼油行业市场化改革的成果,其逆势前行得益于规模化、一体化、技术化和政策红利。尽管面临产能过剩、油价波动和碳约束等挑战,但通过持续优化和转型,民营大炼化有望在行业洗牌中占据重要地位,推动中国石油化工行业向高质量发展迈进。
如若转载,请注明出处:http://www.ztbdt.com/product/47.html
更新时间:2026-11-03 12:05:46